Domain sensorikflaschen.de kaufen?
Wir ziehen mit dem Projekt
sensorikflaschen.de um.
Sind Sie am Kauf der Domain
sensorikflaschen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sensorikflaschen.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
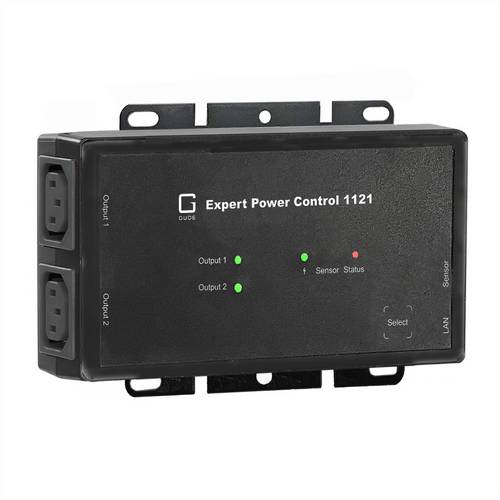
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
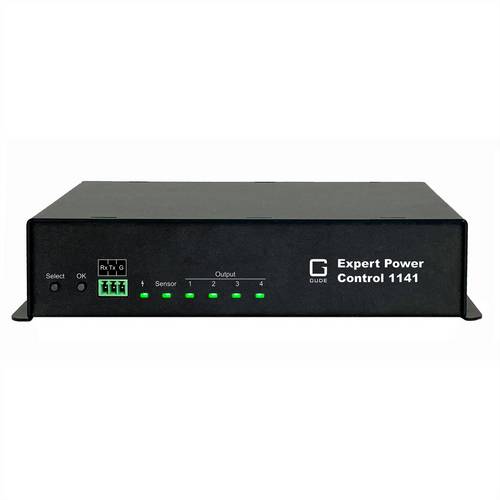
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar393,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
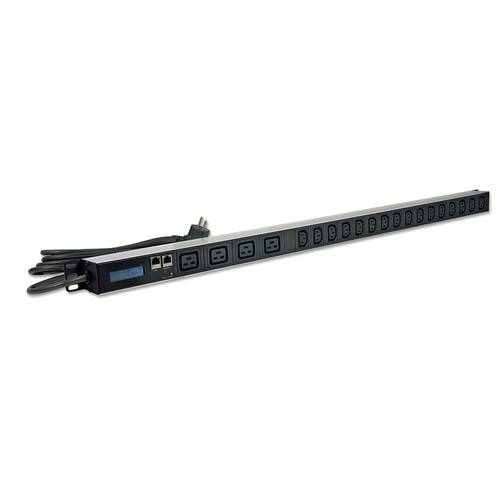
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar393,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung von Kindeswohlgefährdung in Theorie und PraxisErfassung von Kindeswohlgefährdung in Theorie und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201103, Produktform: Kartoniert, Redaktion: Körner, Wilhelm~Deegener, Günther, Seitenzahl/Blattzahl: 560, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang, Länge: 241, Breite: 172, Höhe: 35, Gewicht: 1051, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.